Tributário nos Bastidores

Tributário nos Bastidores

Amal Nasrallah

As empresas de e-commerce em SP podem comprar mercadorias sem substituição tributária

E-commerce em SP pode comprar mercadorias sem substituição tributária

  As empresas de e-commerce localizadas em São Paulo tem a opção de pleitear regime especial de tributação. O regime especial não é novo, mas diversas empresas de e-commerce ainda não o utilizam O regime especial em questão, previsto no Decreto 57.608/2011 e Decreto 62.250/2016, evita acúmulo de crédito do

STF decide o estado que tem competência para exigir IPVA

STF define o estado que tem competência para exigir IPVA

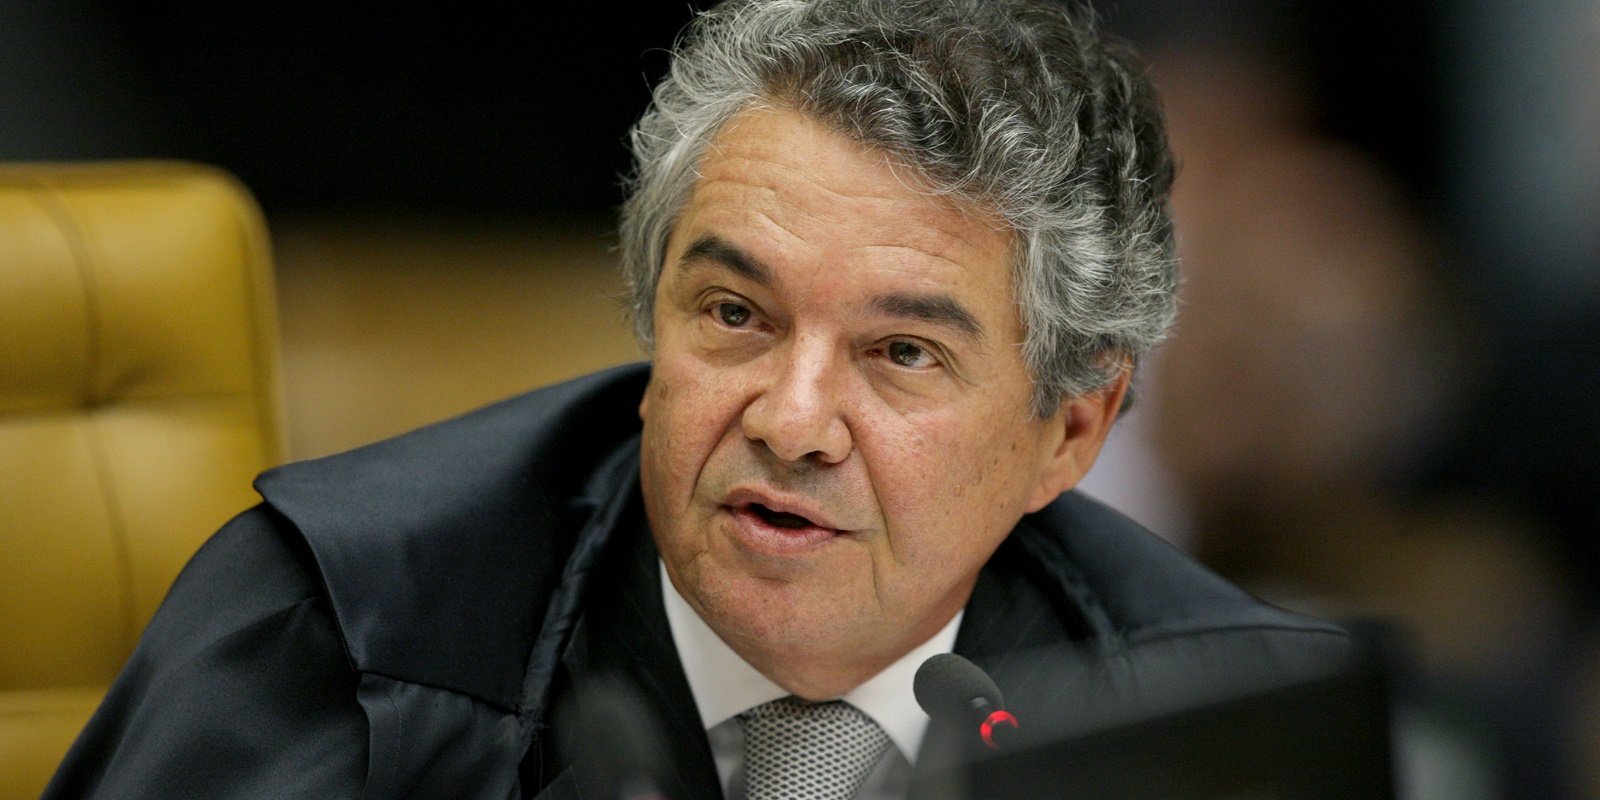
  O STF decidiu em repercussão geral o estado competente para exigir IPVA (RE 1016605, de relatoria do Min. Marco Aurélio). O julgamento, cuja repercussão geral havia sido reconhecida, discutiu qual o estado competente para exigir o IPVA, quando o licenciamento do veículo é realizado em um estado diferente do

O que fazer com os pagamentos efetuados pelas empresas excluídas do SIMPLES?

Receita: O que fazer com os pagamentos efetuados pelas empresas excluídas do SIMPLES?

Todo ano a Receita Federal desenquadra milhares contribuintes do regime de apuração SIMPLES Nacional. São vários os motivos de exclusão, sendo os principais: excesso de receita, atividades impeditivas de participar do Simples, sócio que participe com mais de 10% do capital de outra empresa não beneficiada pelo Simples, empresa com

O IRPJ/CSLL sobre os juros Selic recebidos nos processos que discutem a exclusão do ICMS da base do PIS-Cofins somente devem ser pagos no momento da homologação da compensação

TRF3 – O IRPJ/CSLL sobre os juros Selic recebidos nos processos que discutem a exclusão do ICMS da base do PIS-Cofins somente devem ser pagos no momento da homologação da compensação

O fisco federal exige IRPJ e CSLL sobre os juros SELIC recebidos na repetição de indébito tributário e no levantamento de depósito judicial. Aliás essa tributação é questionada pelos contribuintes já tendo sido reconhecida a repercussão geral pelo STF no RE 1063187 RG, Relator: Min. Dias Toffoli. Mas enquanto o

CARF decide que a distribuição desproporcional de lucros é isenta de Imposto de Renda

Uma das características da sociedade limitada é a contratualidade, ou seja, as relações entre os sócios podem pautar-se nas disposições de vontade destes, sem maiores rigores. Sendo a sociedade limitada contratual (não institucional), a margem para negociações entre os sócios é maior. Nesse aspecto, o artigo 1.007 do Código Civil

STF decide que é constitucional a expedição de precatório para pagamento de parte incontroversa, antes do trânsito em julgado total de ação

Existem processos que tratam de várias questões, sendo possível que uma parte do processo transite em julgado antes de outra. Em vista disso, o Supremo Tribunal Federal resolveu apreciar no Recurso Extraordinário 1205530, com repercussão geral reconhecida (Tema 28), se é possível efetuar o pagamento da parte incontroversa, antes do

Publicidade

5 mais lidas do mês

Leia também

Links

tributário
Privacy Overview

This website uses cookies so that we can provide you with the best user experience possible. Cookie information is stored in your browser and performs functions such as recognising you when you return to our website and helping our team to understand which sections of the website you find most interesting and useful.